01 来自谷川TIS平台的实证观察
过去二十年,环沪城市共享一条发展公式:上海研发、周边制造,上海溢出、周边承接。企业把总部和研发中心留在上海,把工厂建到昆山、太仓、南通、嘉兴,借助同城化交通降本增效。这套“总部在中心城市、制造在周边腹地”的分工模式,是长三角产业协同的经典叙事。
但谷川TIS平台的项目监测数据,提供了基于实证的观察视角:平台追踪了2020年以来“来自上海”的全部再投资项目,并区分其中“意向上海”(即留在本地)的项目数量,结果如下:
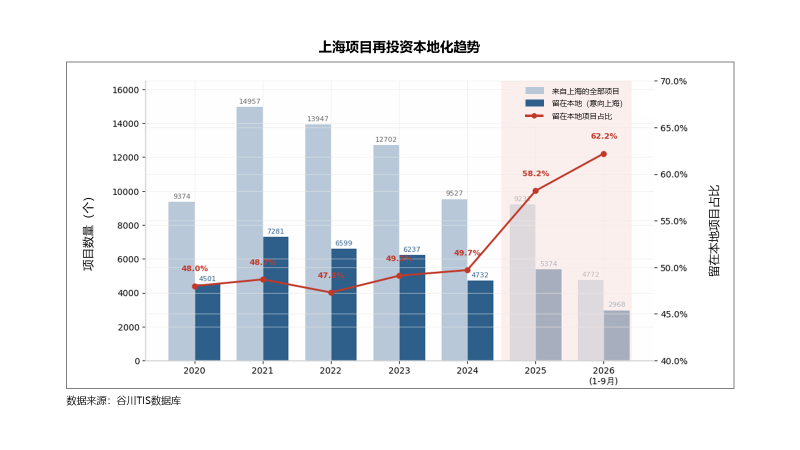
这组数据透露出三个关键信号。
第一,上海长期以来是长三角乃至全国城市的项目“母港”之一。2020-2024年,走出上海的项目占比连续五年保持在50%以上,也就是说,上海的再投资项目长期有一半以上落到上海之外。从绝对量看,2020-2024年五年间累计流向市外的项目近3万个。承接上海产业转移这条逻辑之所以成为环沪城市的集体信条,正是建立在上海项目会外流这一稳定预期之上。
第二,近两年上海项目本地化率出现了陡峭的抬升拐点。2020—2024年五年间,来自上海的再投资项目“留在本地”的占比始终在47%—50%的窄幅区间内徘徊,五年仅上移约2个百分点;但2025年骤然跳升至58.2%,2026年前三季度进一步升至62.2%。不到两年时间抬升超过12个百分点,这意味着,每10个有再投资意向的上海企业中,已经有超过6个选择把新项目继续留在上海,而不是迁往成本更低的周边城市。
第三,项目总盘子在收缩,意向留在本地的项目不降反增。来自上海的全部项目数从2021年14957个的峰值逐年回落至2025年的9231个,即便考虑2026年仅为前三季度数据,年化后也难回高点。盘子变小、留下的比例却变高,双重挤压之下,流向周边城市的可承接项目绝对量正在快速收窄。项目总量收缩不能简单理解为投资节奏放缓,而是外部环境影响使企业决策更加谨慎、新旧动能转换使项目流向高附加值领域等。对环沪城市而言,这不是周期性的招商淡季,而是结构性的逻辑切换。
02 数据为什么发生变化?
传统观点认为,上海做研发、周边做转化或制造,是通用有效的协同公式。但数据曲线的拐点表明,这套公式正在被改写,动力来自战略层面的深刻调整。
2026年8月,上海市政府印发《上海市加快推进新型工业化构建现代化产业体系“十五五”规划》,明确提出力争到2030年工业增加值占GDP比重保持在20%以上。这是一个意味深长的目标:2025年上海GDP已达5.67万亿元、跻身全球城市前五,而排在前面的纽约、洛杉矶、巴黎、东京,制造业比重分别只有0.8%、9.3%、8.4%、7.1%。全球顶级城市都在“去工业化”,上海却选择逆势“守工业”,为什么?
从国家层面看,制造业是立国之本、强国之基:金融、贸易、航运、科创等城市功能,都要依托坚实的制造根基才能行稳致远。上海承担着为国家挑大梁、探路径的使命,守住工业基本盘,正是这份使命的题中之义。
从国际环境看,金融危机与世纪疫情暴露了制造业空心化的脆弱性,主要经济体纷纷推动制造业回流、重构供应链,完备的工业体系重新成为大国竞争的压舱石。
上海的选择,是对中央要求与国际形势的双重回应:守住的不仅是产值与比重,更是创新成果就地转化的载体和产业链安全的底线。这正是本地化率骤然抬升的深层逻辑,企业“用脚投票”的背后,是城市战略的定力。
03 上海“守”的是什么?
先看上海的底气。2025年,上海工业增加值1.12万亿元,占GDP比重19.7%,规上工业总产值时隔两年重回4万亿元台阶;集成电路产业规模5800亿元、占全国四分之一,人工智能产业规模超过6300亿元、增速近40%。三大先导产业制造业产值总体规模已突破2万亿元。
但“守”并不等于高枕无忧,上海在两条战线上承压明显。
其一是生物医药面对苏州的追赶:2025年苏州生物医药大健康产业集群规上产值突破2500亿元,集聚关联企业近4200家,新获批1类创新药7个居全国城市第二,苏州工业园区生物医药综合竞争力稳居全国第二。
其二是汽车产量受到安徽的反超:2025年安徽汽车产量368.65万辆、新能源汽车179.41万辆、出口122.8万辆,三项均居全国第一,合肥一市集聚7家整车企业、3000余家规上零部件企业。
上海的回应是在产业创新和生态配套上全面发力。
产业创新方面,以生物医药为例,2021年至2025年9月,上海获批国产1类创新药30个、占全国17%,细胞与基因治疗领域4款产品上市、占全国57%,并以“研发转化、上海制造”为引领,把生物医药重点布局在浦东、闵行,明确列入新增的三个万亿级集群。
要素配套方面,针对土地资源紧约束,早在2023年,上海就出台了“工业上楼”政策,支持各类主体建设3000万平方米“智造空间”,并推出产业综合用地(M0)政策,允许研发与制造在同一地块、同一建筑内转换,“上下楼”就是“上下游”。当制造可以“上楼”、用地可以混合、中试可以贴着实验室,上海成本高、留不住制造的旧判断正在被改写。
产业生态方面,上海“十五五”构建“2+3+6+6”产业体系,“2”指推动化工、钢铁、轻工等传统优势产业进行数智化和绿色化两大转型;“3”指三大先导产业,集成电路、生物医药、人工智能,承担战略引领作用;“6”指六大新兴支柱产业,新一代电子信息、智能网联新能源汽车、高端装备、先进材料、新能源及绿色低碳和时尚消费品;第二个“6”指六大未来产业。在区域协同方面,深化“1025”产业布局:市级聚焦10条重点产业链,区级深耕25个主导产业,建成50个区级千亿产业集群。
面对新的招商环境,上海守的是创新策源、高附加值环节,高端制造业大规模外移的可能性确实在降低,而规模化、大批量、重资产的制造环节,外溢仍在发生,只是外溢的门槛更高、选择性更强了。这也解释了TIS平台数据的另一面:仍有近四成的再投资项目愿意走出上海,关键看周边城市拿什么去接。
04 破局:从承接到耦合
对环沪城市而言,真正的启示不是承接逻辑已过时,而是被动承接已过时。上海工业增加值要守住20%,意味着上海会主动筛选留下什么、放走什么,留给周边的,不再是普惠式的转移红利,而是结构性的嵌入机会。破局之道有三。
其一,自己孵化产业,摆脱“等项目”的路径依赖。安徽汽车产业的崛起恰恰证明:产量第一省不是承接来的,而是“选”出来、“育”出来的。安徽2010年率先布局新能源汽车,2020年合肥国资70亿元投资蔚来扭转乾坤,靠的是前瞻判断和资本招商的主动性。周边城市若只盯着上海的项目清单,永远只能拿到别人挑剩下的产能。
其二,做好本地现有产业的增量文章。TIS数据本身就说明一个道理:企业最愿意加码的,是它已经扎根的地方,上海再投资项目本地化率的上升,本质是存量企业对上海的“用脚投票”。这条规律对周边城市同样适用:与其舍近求远招商,不如深耕存量企业的扩产、技改与产业链延伸,让“二期三期现象”成为增长主引擎。守住自己的存量,才是应对上海“守存量”的对等策略。
其三,也是最关键的,与上海产业体系主动耦合、精准嵌入。上海“十五五”的“2+3+6+6”体系,加上“1025”产业布局中的市级及各区的重点产业链,本质上是一张公开的“接口清单”。周边城市要做的,是逐条对照这张清单,找到自己的嵌入口。
结语
上海项目的数据变化,对长三角不是坏消息,而是一次分工体系的升级邀约。机会留给有准备、有接口、有耦合能力的城市。旧的“上海研发、周边制造”是垂直的、单向的梯度转移;新的协同应当是网络的、双向的体系耦合。周边城市既要做上海产业链上不可替代的节点,也要有自己的产业火种和内生增量。
承接的时代正在落幕,耦合的时代刚刚开始。谁先完成从“等溢出”到“找接口”的思维切换,谁就能在“十五五”的长三角产业版图中占得先机。